2026 में दो अलग-अलग भारतीय कंपनियों ने कुछ महीनों के अंदर लगभग एक जैसा काम किया, और किसी भी शेयरधारक की जेब में पहले दिन एक रुपया भी ज़्यादा नहीं आया। LIC के बोर्ड ने 13 अप्रैल 2026 को लिस्टिंग के बाद अपना पहला 1:1 बोनस इश्यू मंज़ूर किया, और BLS E-Services ने 6 अक्टूबर 2026 की रिकॉर्ड डेट के साथ 1:2 स्टॉक स्प्लिट किया, और दोनों ने बस यह बदला कि हर कंपनी की मौजूदा कीमत कितने टुकड़ों में बँटी है, कितनी कीमत है इसमें कोई फ़र्क़ नहीं आया।
यह फ़र्क़, एक ही पाई को अलग तरह से काटने और पाई को सच में बड़ा करने के बीच का, वही एक बात है जिसे ठीक से समझना चाहिए, क्योंकि नए निवेशक के लिए दोनों का तरीक़ा एक जैसा दिखता है, पर दोनों की अर्थव्यवस्था बिल्कुल अलग है, और यह किसी अचानक मिली रकम जैसा बिल्कुल नहीं लगना चाहिए।
असल में होता क्या है
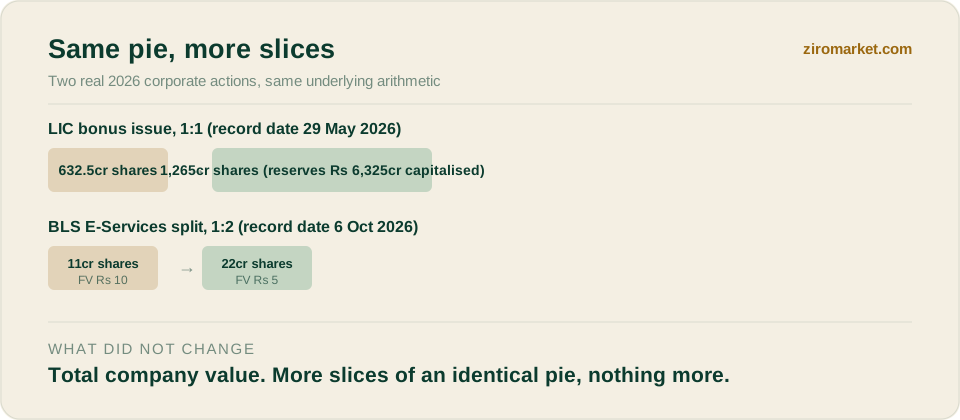
स्टॉक स्प्लिट में हर मौजूदा शेयर को कम फेस वैल्यू वाले ज़्यादा शेयरों में बाँट दिया जाता है, फेस वैल्यू वह काग़ज़ी क़ीमत है जो शेयर पर छपी होती है और बाज़ार भाव से इसका कोई सीधा नाता नहीं। BLS E-Services के 1:2 स्प्लिट ने फेस वैल्यू 10 रुपये से घटाकर 5 रुपये कर दी और शेयरों की संख्या 11 करोड़ से बढ़ाकर 22 करोड़ कर दी, यह एक यांत्रिक बदलाव है जो कंपनी के मौजूदा शेयर कैपिटल खाते से होता है, इसलिए उस खाते का कुल आँकड़ा नहीं बदलता।
बोनस इश्यू में इसके उलट, कंपनी अपने फ़ालतू रिज़र्व को शेयर कैपिटल में बदलकर बिल्कुल नए शेयर बनाती है, यह ऐसा पैसा है जो कंपनी पहले ही कमा चुकी है और बाँटा नहीं। LIC के 1:1 बोनस ने 6,325 करोड़ रुपये रिज़र्व से निकालकर शेयर कैपिटल में डाले, जो लगभग 6,325 करोड़ से बढ़कर लगभग 12,650 करोड़ रुपये हो गया, और इसके शेयर लगभग 632.5 करोड़ से बढ़कर लगभग 1,265 करोड़ हो गए।
भाव का गिरना घाटा क्यों नहीं है
भाव रिकॉर्ड डेट पर नए शेयरों की संख्या के ठीक अनुपात में नीचे आता है, जो एक्सचेंज का यांत्रिक काम है, कोई क्रैश नहीं। अगर 2 लाख करोड़ रुपये की कंपनी के 100 करोड़ शेयर 2,000 रुपये के भाव पर हैं और वह 1:1 बोनस देती है, तो कंपनी अब भी 2 लाख करोड़ रुपये की है, बस अब 200 करोड़ शेयरों में बँटी है, हर शेयर लगभग 1,000 रुपये का। जिसके पास पहले 100 शेयर यानी 2,00,000 रुपये की क़ीमत थी, उसके पास बोनस के बाद 200 शेयर उतनी ही 2,00,000 रुपये की क़ीमत के होते हैं, कारोबार दोबारा शुरू होते ही।
यही वजह है कि स्प्लिट या बोनस अकेले किसी शेयर को ख़रीदने की वजह नहीं बनता। कंपनी की कमाई, ऑर्डर बुक या बाज़ार में स्थिति में पहले और बाद के दिन कुछ नहीं बदला। जो बदला वह है पहुँच: जो शेयर कई छोटे निवेशकों को महँगा लगता था, अब उसका भाव कई गुना कम है, जिससे ख़रीदारों की संख्या बढ़ सकती है और कारोबार तेज़ हो सकता है, यही वजह ज़्यादातर कंपनियाँ दोनों कामों के लिए गिनाती हैं।
जहाँ असल में पैसा बदलता है
जानने लायक अपवाद डिविडेंड है, जहाँ प्रति शेयर दर बोनस या स्प्लिट के बाद मायने रखती है, पहले नहीं। जो कंपनी 1:1 बोनस से पहले हर शेयर पर 10 रुपये डिविडेंड देती थी और बाद में भी 6 रुपये प्रति शेयर देती रहे, उसने असल में कुल भुगतान बढ़ा दिया है, क्योंकि अब शेयरधारक के पास दोगुने शेयर हैं। इसीलिए प्रति शेयर गिरता हुआ डिविडेंड का आँकड़ा भी कुल भुगतान में बढ़ोतरी दिखा सकता है, और इसका पता लगाने का इकलौता तरीक़ा है नई शेयर संख्या से गुणा करके देखना।
इसी काम का उल्टा काम, जहाँ कंपनी नए शेयर बनाने की जगह उन्हें वापस ख़रीदकर ख़त्म कर देती है, उसे बायबैक कहते हैं, जिसे समझना बिल्कुल इसी वजह से ज़रूरी है: इनमें से कोई भी काम यह नहीं बदलता कि कंपनी असल में कितने की है। कम भाव वाले शेयर के पीछे भागने वाले कई छोटे निवेशक स्प्लिट या बोनस को बाज़ार के सस्ता होने जैसा समझ बैठते हैं। ऐसा नहीं होता। वही कंपनी, वही कारोबार, वही कुल कीमत, बस ज़्यादा हाथों के लिए ज़्यादा टुकड़ों में काटी गई, ठीक वैसे ही जैसे LIC के लगभग 632.5 करोड़ शेयर 1,265 करोड़ होने से अगले साल इसके बीमा प्रीमियम के कारोबार में कुछ नहीं बदला।